 微信扫一扫

张鸣
澳新留学规划导师
天津
- 学历背景:海归硕士
- 客户评价:专业度高,认真,负责
- 录取成果:剑桥大学,牛津大学,曼彻斯特大学,墨尔本大学
- 从业年限
- 5-7年
- 帮助人数
- 50人
- 平均响应
- 15分钟
顾问服务
1对1定制 · 专业服务 · 官网保障
在线咨询
顾问在线解答疑问
电话咨询
电话高效沟通留学问题
微信1对1咨询
预览结束
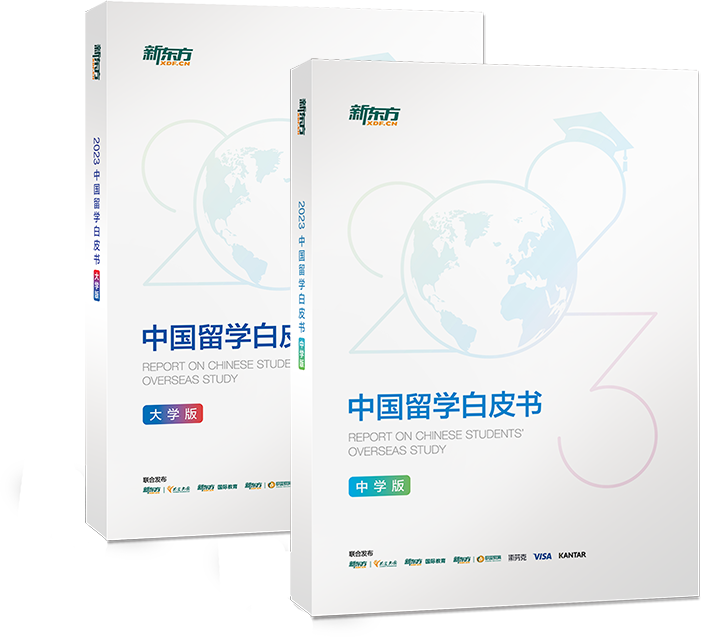
填写信息下载完整版手册
-
![前途出国官方小程序]()
官方小程序
-
![前途出国官方公众号]()
官方公众号
-
![前途出国官方微博]()
官方微博
-
![前途出国百家号]()
百家号


在线时间:7*24小时
在线客服
- 400-980-5599
- 联系电话
- 关注我们:
-
![前途出国官方公众号]()
-
![前途出国官方微信小程序]()
-
![前途出国官方抖音]()
-
![前途出国官方小红书]()


- 输入验证码
- 我们已向您发送验证码短信
查看短信并输入验证码
验证码错误,请重新输入
秒后可重新发送